Domain gewinnspanne.de kaufen?
Wir ziehen mit dem Projekt
gewinnspanne.de um.
Sind Sie am Kauf der Domain
gewinnspanne.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gewinnspanne.de kaufen?
Was sind direkte und indirekte Kosten?
Was sind direkte und indirekte Kosten? Direkte Kosten sind Ausgaben, die direkt einem bestimmten Produkt oder einer bestimmten Dienstleistung zugeordnet werden können, wie z.B. Materialkosten oder Arbeitskosten. Indirekte Kosten hingegen sind Ausgaben, die nicht direkt einem bestimmten Produkt zugeordnet werden können, wie z.B. Mietkosten oder Verwaltungskosten. Indirekte Kosten sind oft notwendig, um das Unternehmen insgesamt am Laufen zu halten, während direkte Kosten spezifisch für die Herstellung eines Produkts oder die Erbringung einer Dienstleistung anfallen. Es ist wichtig, sowohl direkte als auch indirekte Kosten im Blick zu behalten, um die Gesamtkosten eines Unternehmens zu verstehen und effektiv zu managen. **
Wo stehen Kosten in der Bilanz?
In der Bilanz stehen die Kosten nicht als eigenständige Position, sondern sie werden in Form von Aufwendungen und Ausgaben dargestellt. Die Kosten werden in der Gewinn- und Verlustrechnung erfasst und beeinflussen somit das Eigenkapital, welches in der Bilanz ausgewiesen wird. Die Kosten sind somit indirekt in der Bilanz enthalten, da sie Auswirkungen auf die Vermögens- und Schuldenpositionen haben. Um die genauen Kosten eines Unternehmens zu ermitteln, müssen daher die entsprechenden Aufwendungen und Ausgaben in der Gewinn- und Verlustrechnung analysiert werden. **

Ähnliche Suchbegriffe für Indirekte Kosten
Top-Angebote
Produkte zum Begriff Indirekte Kosten:
-
Kosten- und Leistungsrechnung, Fachbücher von Günter Ebert, Volker SteinhübelDieses bewährte Standardlehrbuch bietet einen fundierten Überblick über die relevanten Grundlagen und Systeme der Kosten- und Leistungsrechnung. Der Stoff wird in Form eines Lernprozesses vermittelt und durch zahlreiche Rechenbeispiele vertieft. Jedem einzelnen Kapitel sind Lernziele vorangestellt. An einem integrierten Fallbeispiel können die wesentlichen Vollkosten- und Teilkostenberechnungen durchgeführt werden. Die wichtigsten Unterscheidungsmerkmale beider Kostenrechnungssysteme sind dadurch klar zu erkennen und zu beurteilen. Ausserdem sind deren Weiterentwicklungen in Form der Prozesskostenrechnung und des Target Costing dargestellt. "Kosten- und Leistungsrechnung" befindet sich mit der elften Auflage auf dem aktuellen Erkenntnisstand bezüglich der in der Theorie diskutierten und in der Praxis umsetzbaren Kostenrechnungssysteme. Das Buch richtet sich an Studierende.49,44 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie kann ein Unternehmen seine Gewinnspanne maximieren, indem es gleichzeitig die Kosten senkt und den Umsatz steigert?
Ein Unternehmen kann seine Gewinnspanne maximieren, indem es die Effizienz seiner Betriebsabläufe verbessert, um die Kosten zu senken. Dies kann durch die Optimierung von Produktionsprozessen, die Reduzierung von Verschwendung und die Senkung der Fixkosten erreicht werden. Gleichzeitig kann das Unternehmen den Umsatz steigern, indem es seine Marketingstrategien verbessert, neue Kunden gewinnt und bestehende Kundenbindung stärkt. Durch die Kombination dieser Maßnahmen kann das Unternehmen seine Gewinnspanne maximieren und langfristigen Erfolg sicherstellen. **
-
Wie kann ein Unternehmen seine Gewinnspanne maximieren, indem es gleichzeitig die Kosten senkt und den Umsatz steigert?
Ein Unternehmen kann seine Gewinnspanne maximieren, indem es die Effizienz steigert und die Kosten senkt. Dies kann durch die Optimierung von Produktionsprozessen, die Senkung von Betriebskosten und die Verhandlung günstigerer Lieferantenpreise erreicht werden. Gleichzeitig kann das Unternehmen den Umsatz steigern, indem es seine Marketingstrategien verbessert, neue Kunden gewinnt und bestehende Kundenbindung stärkt. Durch die Kombination dieser Maßnahmen kann das Unternehmen seine Gewinnspanne maximieren und langfristigen Erfolg sichern. **
-
Wie berechnet man den Deckungsbeitrag in der Kosten- und Leistungsrechnung?
Der Deckungsbeitrag wird berechnet, indem man von den Erlösen eines Produkts oder einer Dienstleistung die variablen Kosten abzieht. Die variablen Kosten sind jene Kosten, die sich direkt mit der Produktion oder dem Verkauf des Produkts oder der Dienstleistung verändern. Der Deckungsbeitrag gibt an, wie viel zur Deckung der Fixkosten und zur Erzielung eines Gewinns übrig bleibt. **
-
Wie beeinflusst der Auftragswert die Rentabilität eines Unternehmens in Bezug auf Kosten, Umsatz und Gewinn?
Der Auftragswert beeinflusst die Rentabilität eines Unternehmens, da er die Höhe der Umsatzerlöse bestimmt. Ein höherer Auftragswert führt zu höheren Umsatzerlösen, was die Rentabilität positiv beeinflusst. Gleichzeitig können jedoch auch die Kosten steigen, um den höheren Auftragswert zu bewältigen, was die Rentabilität negativ beeinflussen kann. Letztendlich hängt die Rentabilität eines Unternehmens vom Verhältnis zwischen Auftragswert, Kosten und Umsatz ab, das sich auf den Gewinn auswirkt. **


Welche Arten von Kosten und Einnahmen werden in einer Gewinn-Verlust-Rechnung berücksichtigt und wie helfen diese bei der Analyse der finanziellen Leistung eines Unternehmens?
In einer Gewinn-Verlust-Rechnung werden alle betrieblichen Kosten wie Materialkosten, Personalkosten und Mietkosten sowie alle Einnahmen wie Umsätze und Zinseinnahmen berücksichtigt. Diese Zahlen helfen dabei, den Gewinn oder Verlust eines Unternehmens in einem bestimmten Zeitraum zu ermitteln und ermöglichen eine detaillierte Analyse der finanziellen Leistung. Durch den Vergleich mit Vorjahreswerten oder Branchenstandards können Schwachstellen identifiziert und Verbesserungspotenziale aufgedeckt werden. **
Wie kann man eine Einnahmen-Ausgaben-Rechnung für ein kleines Unternehmen erstellen? Welche Kosten und Einnahmen sollten dabei berücksichtigt werden?
Um eine Einnahmen-Ausgaben-Rechnung für ein kleines Unternehmen zu erstellen, sollten zunächst alle Einnahmen wie Verkäufe, Dienstleistungen und Zinserträge erfasst werden. Anschließend müssen alle Ausgaben wie Miete, Gehälter, Materialkosten und Versicherungen berücksichtigt werden. Am Ende werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. **
Top-Angebote
Produkte zum Begriff Indirekte Kosten:
-
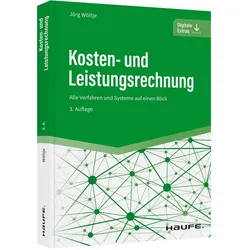
Kosten- und Leistungsrechnung, Fachbücher von Jörg WöltjeUnternehmen sind einem immer höheren Wettbewerbsdruck ausgesetzt. Umso wichtiger ist eine effiziente Kostenkontrolle. Dieses Buch bietet Ihnen einen praktischen Einstieg in die Kosten- und Leistungsrechnung. So kennen Sie stets die aktuellen Zahlen und können das Unternehmen sicher steuern. Inhalte: - Alle Verfahren und Fachbegriffe auf einen Blick - Mehr Transparenz und Kontrolle in der Finanzplanung - Online-Plattform: Excel-Rechner zur Liquidität, Cashflow, Finanzplanung etc. - Mit zahlreichen Übungen und Lösungen Neu in der 3. Auflage: Life-Cycle-Costing (Produktlebenszyklusrechnung), leichter nachvollziehbare vertiefte Beispiele, mehr Schritt-für-Schrittabfolgen Digitale Extras: - Rechner und Übersichten - Aufgaben und Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind direkte und indirekte Kosten?
Was sind direkte und indirekte Kosten? Direkte Kosten sind Ausgaben, die direkt einem bestimmten Produkt oder einer bestimmten Dienstleistung zugeordnet werden können, wie z.B. Materialkosten oder Arbeitskosten. Indirekte Kosten hingegen sind Ausgaben, die nicht direkt einem bestimmten Produkt zugeordnet werden können, wie z.B. Mietkosten oder Verwaltungskosten. Indirekte Kosten sind oft notwendig, um das Unternehmen insgesamt am Laufen zu halten, während direkte Kosten spezifisch für die Herstellung eines Produkts oder die Erbringung einer Dienstleistung anfallen. Es ist wichtig, sowohl direkte als auch indirekte Kosten im Blick zu behalten, um die Gesamtkosten eines Unternehmens zu verstehen und effektiv zu managen. **
-
Wo stehen Kosten in der Bilanz?
In der Bilanz stehen die Kosten nicht als eigenständige Position, sondern sie werden in Form von Aufwendungen und Ausgaben dargestellt. Die Kosten werden in der Gewinn- und Verlustrechnung erfasst und beeinflussen somit das Eigenkapital, welches in der Bilanz ausgewiesen wird. Die Kosten sind somit indirekt in der Bilanz enthalten, da sie Auswirkungen auf die Vermögens- und Schuldenpositionen haben. Um die genauen Kosten eines Unternehmens zu ermitteln, müssen daher die entsprechenden Aufwendungen und Ausgaben in der Gewinn- und Verlustrechnung analysiert werden. **
-
Wie kann ein Unternehmen seine Gewinnspanne maximieren, indem es gleichzeitig die Kosten senkt und den Umsatz steigert?
Ein Unternehmen kann seine Gewinnspanne maximieren, indem es die Effizienz seiner Betriebsabläufe verbessert, um die Kosten zu senken. Dies kann durch die Optimierung von Produktionsprozessen, die Reduzierung von Verschwendung und die Senkung der Fixkosten erreicht werden. Gleichzeitig kann das Unternehmen den Umsatz steigern, indem es seine Marketingstrategien verbessert, neue Kunden gewinnt und bestehende Kundenbindung stärkt. Durch die Kombination dieser Maßnahmen kann das Unternehmen seine Gewinnspanne maximieren und langfristigen Erfolg sicherstellen. **
-
Wie kann ein Unternehmen seine Gewinnspanne maximieren, indem es gleichzeitig die Kosten senkt und den Umsatz steigert?
Ein Unternehmen kann seine Gewinnspanne maximieren, indem es die Effizienz steigert und die Kosten senkt. Dies kann durch die Optimierung von Produktionsprozessen, die Senkung von Betriebskosten und die Verhandlung günstigerer Lieferantenpreise erreicht werden. Gleichzeitig kann das Unternehmen den Umsatz steigern, indem es seine Marketingstrategien verbessert, neue Kunden gewinnt und bestehende Kundenbindung stärkt. Durch die Kombination dieser Maßnahmen kann das Unternehmen seine Gewinnspanne maximieren und langfristigen Erfolg sichern. **
Ähnliche Suchbegriffe für Indirekte Kosten
-
Kosten- und Leistungsrechnung, Fachbücher von Günter Ebert, Volker SteinhübelDieses bewährte Standardlehrbuch bietet einen fundierten Überblick über die relevanten Grundlagen und Systeme der Kosten- und Leistungsrechnung. Der Stoff wird in Form eines Lernprozesses vermittelt und durch zahlreiche Rechenbeispiele vertieft. Jedem einzelnen Kapitel sind Lernziele vorangestellt. An einem integrierten Fallbeispiel können die wesentlichen Vollkosten- und Teilkostenberechnungen durchgeführt werden. Die wichtigsten Unterscheidungsmerkmale beider Kostenrechnungssysteme sind dadurch klar zu erkennen und zu beurteilen. Ausserdem sind deren Weiterentwicklungen in Form der Prozesskostenrechnung und des Target Costing dargestellt. "Kosten- und Leistungsrechnung" befindet sich mit der elften Auflage auf dem aktuellen Erkenntnisstand bezüglich der in der Theorie diskutierten und in der Praxis umsetzbaren Kostenrechnungssysteme. Das Buch richtet sich an Studierende.49,44 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Alle Verfahren und Systeme auf einen Blick, Kostenrechnung für Studium, Controlling und Praxis: Kalkulation, Deckungsbeitrag, Plankostenrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. aktualisierte und überarbeitete Auflage 2022, Erscheinungsjahr: 20220818, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Auflage: 22003, Auflage/Ausgabe: 3. aktualisierte und überarbeitete Auflage 2022, Seitenzahl/Blattzahl: 487, Keyword: Cashflow; Finanzplanung; Kostenarten; Kostenrechnung; Kostenstellung; Kostenträger; Leistungsrechnung; Liquidität; Plankosten; Wirtschaftlichkeit, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 239, Breite: 167, Höhe: 27, Gewicht: 824, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783648079294 9783648024577, eBook EAN: 9783648165713 9783648165706, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 3957239,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langenbeck, Jochen: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Kosten- und Leistungsrechnung auf einfachem Weg verstehen und anwenden Dieses Lehrbuch aus der Reihe "NWB Studium Betriebswirtschaft" vermittelt Ihnen das aktuelle Grundlagenwissen aus einem Teilbereich des betriebswirtschaftlichen Rechnungswesens, der Kosten- und Leistungsrechnung. Viele Übungen erleichtern das Verständnis des Stoffes. Die übersichtliche und klare Darstellung mit vielen Erklärungen und praxisrelevanten Beispielen unterstützt bei dem Selbststudium und fördert Ihren Lernerfolg. Die aktuelle Auflage wurde überarbeitet und aktualisiert. Ein ausführliches Stichwortverzeichnis macht das Lehrbuch gleichzeitig zu einem Nachschlagewerk bzw. Kostenrechnungs-Lexikon. Das Trainingsbuch (Übungen zur Kosten- und Leistungsrechnung) vom selben Autor ist die ideale Ergänzung zu diesem Lehrbuch. Aus dem Inhalt: Grundlagen. Kostenartenrechnung. Kostenstellenrechnung (BAB I). Kostenträgerrechnung. Besonderheiten der Kostenrechnung im Handel. Teilkostenrechnung. Plankostenrechnung. Rechnen mit Maschinenstundensätzen. Neuere Kostenrechnungsverfahren. Planungsrechnung. Controlling. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20170706, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Titel der Reihe: NWB Studium Betriebswirtschaftslehre##, Autoren: Langenbeck, Jochen~Burgfeld-Schächer, Beate, Auflage: 17003, Auflage/Ausgabe: 3., überarbeitete Auflage, Keyword: Kostenstellen; Kostenstellenrechnung; Kostenträgerrechnung; Planungsrechnung; Rechnungswesen; Controlling; Kostenarten; Kostenartenrechnung; Kostenrechnung, Fallstudien; Lehrbuch, Fachschema: Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Makroökonomie~Betriebswirtschaft und Management: Lehrbücher, Handbücher, Warengruppe: HC/Betriebswirtschaft, Sender’s product category: BUNDLE, Länge: 238, Breite: 170, Höhe: 20, Gewicht: 634, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Deckungsbeitrag in der Kosten- und Leistungsrechnung?
Der Deckungsbeitrag wird berechnet, indem man von den Erlösen eines Produkts oder einer Dienstleistung die variablen Kosten abzieht. Die variablen Kosten sind jene Kosten, die sich direkt mit der Produktion oder dem Verkauf des Produkts oder der Dienstleistung verändern. Der Deckungsbeitrag gibt an, wie viel zur Deckung der Fixkosten und zur Erzielung eines Gewinns übrig bleibt. **
-
Wie beeinflusst der Auftragswert die Rentabilität eines Unternehmens in Bezug auf Kosten, Umsatz und Gewinn?
Der Auftragswert beeinflusst die Rentabilität eines Unternehmens, da er die Höhe der Umsatzerlöse bestimmt. Ein höherer Auftragswert führt zu höheren Umsatzerlösen, was die Rentabilität positiv beeinflusst. Gleichzeitig können jedoch auch die Kosten steigen, um den höheren Auftragswert zu bewältigen, was die Rentabilität negativ beeinflussen kann. Letztendlich hängt die Rentabilität eines Unternehmens vom Verhältnis zwischen Auftragswert, Kosten und Umsatz ab, das sich auf den Gewinn auswirkt. **
-
Welche Arten von Kosten und Einnahmen werden in einer Gewinn-Verlust-Rechnung berücksichtigt und wie helfen diese bei der Analyse der finanziellen Leistung eines Unternehmens?
In einer Gewinn-Verlust-Rechnung werden alle betrieblichen Kosten wie Materialkosten, Personalkosten und Mietkosten sowie alle Einnahmen wie Umsätze und Zinseinnahmen berücksichtigt. Diese Zahlen helfen dabei, den Gewinn oder Verlust eines Unternehmens in einem bestimmten Zeitraum zu ermitteln und ermöglichen eine detaillierte Analyse der finanziellen Leistung. Durch den Vergleich mit Vorjahreswerten oder Branchenstandards können Schwachstellen identifiziert und Verbesserungspotenziale aufgedeckt werden. **
-
Wie kann man eine Einnahmen-Ausgaben-Rechnung für ein kleines Unternehmen erstellen? Welche Kosten und Einnahmen sollten dabei berücksichtigt werden?
Um eine Einnahmen-Ausgaben-Rechnung für ein kleines Unternehmen zu erstellen, sollten zunächst alle Einnahmen wie Verkäufe, Dienstleistungen und Zinserträge erfasst werden. Anschließend müssen alle Ausgaben wie Miete, Gehälter, Materialkosten und Versicherungen berücksichtigt werden. Am Ende werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.